A hazai munkaerőpiaci felmérések szerint a felnőtt dolgozók több mint 40 százaléka fontolgatja a pályamódosítást, a tényleges lépést viszont csak elenyésző részük teszi meg. A háttérben ritkán a lustaság vagy a bátorság hiánya húzódik meg. Sokkal prózaibb a magyarázat: a havi fix kiesésétől való bénító félelem.
Hirtelen felindulásból felmondani legfeljebb hollywoodi filmekben mutat jól. A valóságban az apadó bankszámla könyörtelen kényszerpályára állítja az embert: amint a tartalékok fogyni kezdenek, elpárolog a tárgyalási pozíció, a váltani vágyó pedig könnyen rosszabb alkupozícióban találja magát, mint ahonnan elindult.
A sikeres karrierváltás nem szerencse, hanem pénzügyi tervezés kérdése: minimálisan 6-9 havi likvid tartalék, az átképzési költségek pontos ismerete és a türelmes, lépcsőzetes építkezés óv meg a kényszermegoldásoktól.
Miért a pénzügyi felkészültségen áll vagy bukik a sikeres karrierváltás?
A tartós anyagi bizonytalanság bizonyítottan szűkíti a mentális fókuszt és aláássa a józan ítélőképességet. Amíg a hóvégi csekkek miatt szorul össze a gyomor, szinte lehetetlen új szakmai készségeket elsajátítani vagy határozott fellépéssel beülni egy állásinterjúra. A folyamat pontosan olyan fegyelmezett előkészületet igényel, mint egy komolyabb külföldi út, ahol a pénzügyi túlélőkalauz utazóknak: hogyan kerülheted el a rejtett banki díjakat és a rossz árfolyamokat külföldön? tapasztalatai alapján a láthatatlan veszteségek kiszűrése jelenti a túlélést.
A felhalmozott tőke valójában mozgásteret és időt vásárol. Biztosítja azt a ritka privilégiumot, hogy a pályaelhagyó nemet mondhasson a megalázó vagy szakmai zsákutcát jelentő ajánlatokra. Alig egy-két hónapnyi túlélőpénzzel a zsebben viszont a harmadik héten fellépő pánik azonnal rákényszeríti az embert az első adandó kompromisszumra.
Türelem nélkül ez az átállás nem működik. Ahogyan a szobanövények szaporítása házilag: lépésről lépésre a vágástól a sikeres gyökereztetésig sem spórolhatja meg a gyökérképződés heteit, úgy egy új szakmai identitás sem verhet gyökeret kapkodó, pénzügyileg instabil talajban.
A valódi költségek kiszámítása: a megélhetési és az átképzési büdzsé
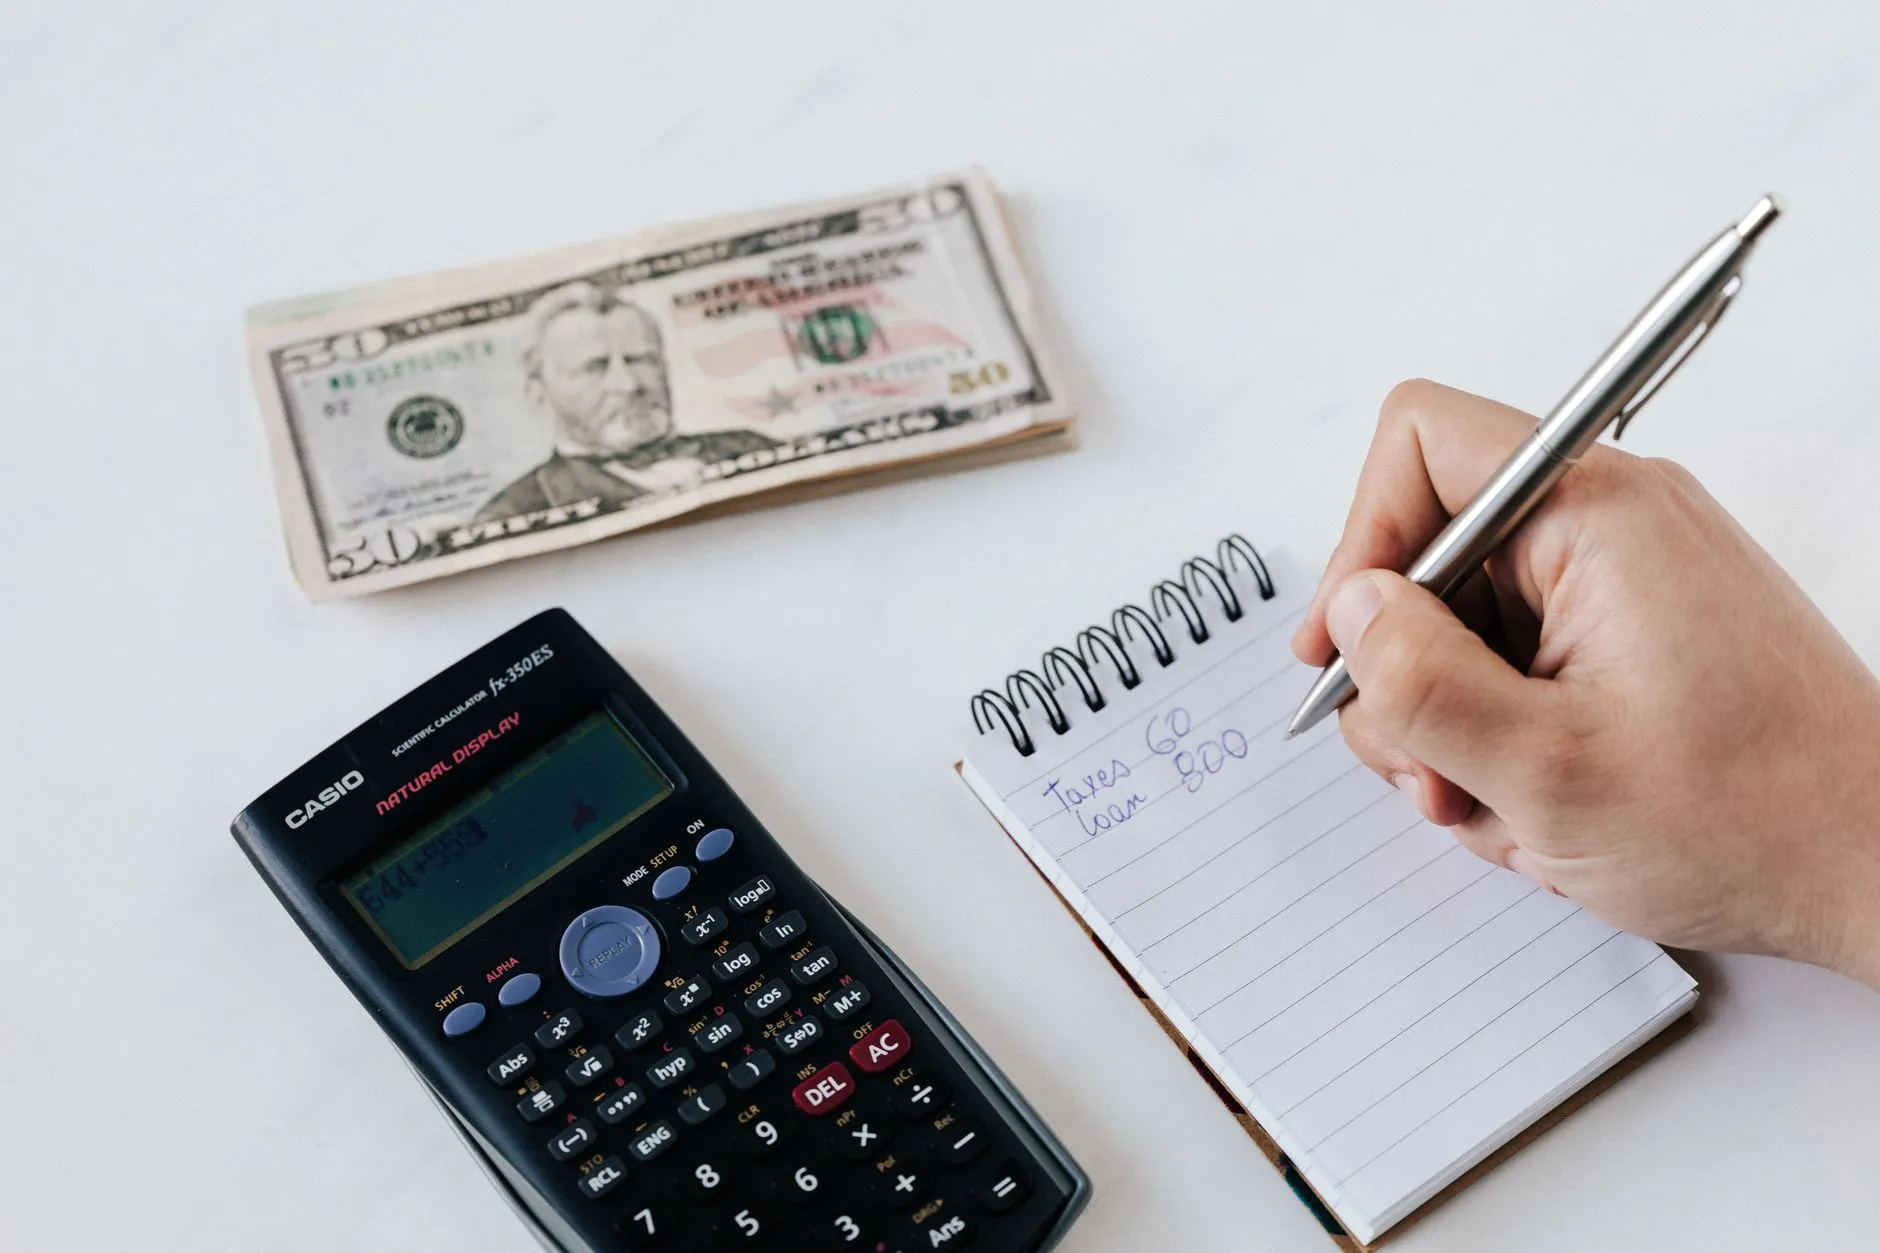
Gyakori vakfolt, hogy a váltást tervezők kizárólag a tandíjjal kalkulálnak. Ez a fajta felületesség garantálja a korai kudarcot: az egyéb járulékos tételek rendszerint jóval meghaladják magát a tanfolyami számlát.
A tiszta helyzetképhez három fő tételt kell különválasztani: a minimálisra szorított havi megélhetést, a közvetlen képzési kiadásokat, valamint a pályakezdőként elszenvedett átmeneti bérvisszaesést. Ahogy az edzés világában a sípcsontfájdalom valódi oka futásnál: miért veszélyes a gyors távnövelés, és hogyan kerülheted el? világosan demonstrálja a hirtelen túlterhelés veszélyeit, úgy a kassza teherbíró képességének felülbecsülése is azonnali törést okoz a karrierpályán.
| Költségtípus | Konkrét tételek | Becsült időtáv / Összeg | Kockázati tényező |
|---|---|---|---|
| Létfenntartási kiadások | Lakhatás, rezsi, élelmiszer, biztosítások, hitelek | 6–9 hónapnyi fix költség | Váratlan kiadások (pl. háztartási gép meghibásodása) |
| Közvetlen képzés | Tanfolyami díj, szoftverlicencek, hardver, mentorálás | 300 000 – 1 500 000 Ft | Nemzetközi vizsgadíjak elhúzódása vagy ismétlése |
| Jövedelemkiesés | Junior bérkülönbség a korábbi szenior fizetéshez képest | Első 12 hónap az új pozícióban | A vártnál lassabb előléptetési dinamika |
Érdemes elemezni a korábbi pénzügyi botlásokat is. Az összefüggések megértése – miként arra a hogyan fordíthatók a szakmai kudarcok valódi karrierelőnnyé? Gyakorlati útmutató a hibák elemzéséhez esettanulmányai is rámutatnak – segít meglátni: az alulbecsült költségvetésekből levont tanulságok közvetlenül beépíthetők a biztonsági tartalékba.
A félretett tőke soha ne a kicentizett kiadásokat fedezze. Számításba kell venni az inflációt, a hirtelen orvosi számlákat, és azt az életszerű forgatókönyvet is, hogy az elhelyezkedés két-három hónappal tovább húzódik a tervezettnél.
Gyakorlati lépések a célzott karrier-vésztartalék felhalmozásához
Konkrét stratégia nélkül a félretenni kívánt pénz hamar elszivárog a hétköznapi kényelemre. Nyiss egy külön alszámlát vagy jól hozzáférhető megtakarítási számlát, amelyhez véletlenül sem nyúlsz hozzá a napi bankkártyás vásárlások során.
A családi hátteret tisztázni kell, mielőtt a gyűjtés elkezdődik. Célszerű nyíltan beszélni a várható szűk esztendőkről, felidézve azokat az elveket, amelyeket a hogyan támogasd a párodat a munkahelyi kiégés idején: gyakorlati lépések a hétköznapokra című írás részletez, hiszen a kiadások megvágása közvetlenül kihat az otthoni viszonyokra.
A tartaléképítés bevált lépései:
- Kiadásaudit az utolsó fillérig: Nyisd meg az elmúlt három hónap bankszámlakivonatait, és kíméletlenül mondd le az alig használt előfizetéseket meg a kihasználatlan tagságokat.
- A fizetésnap utáni automatizmus megkerülhetetlen: állíts be azonnali átutalást a karrieralapba, így nem kísért meg az elköltésre váró egyenleg.
- A jelenlegi bérkeret kimaxolása: Amíg nem váltasz, hozz ki mindent a jelenlegi pozíciódból. A belső feszültségek és az egyenlőtlen díjazás tisztázásához nyújt támpontot az így kezeld a belső bérfeszültséget a munkahelyen: gyakorlati lépések vezetőknek és munkavállalóknak szóló útmutató.
- Porosodó vagyontárgyak likvidálása – a fiókban heverő régi laptopok, fotós eszközök vagy ritkán használt sportfelszerelések eladásából származó pénz azonnal a karrierkasszát hizlalja.
Fegyelmezett költségvetéssel a havi kiadások 10-20 százaléka szinte észrevétlenül lefaragható komolyabb életszínvonal-romlás nélkül. Ez a megspórolt sáv teremti meg az ugródeszkát.
A leggyakoribb pénzügyi buktatók, amiket el kell kerülnöd a váltás előtt
Sokan követik el azt a hibát, hogy a már meglévő általános vésztartalékot – amelyet eredetileg váratlan egészségügyi problémákra vagy az autó javítására raktak félre – egyszerűen átkeresztelik tanulmányi alapnak. Amikor beüt az első családi vészhelyzet, a tanfolyamot kénytelenek megszakítani.
A párkapcsolatban élők gyakran kihagyják a partnert a kalkulációból. Pedig a radikális átállás legalább akkora fegyelmet és egyeztetést kíván, mint a közös házi kedvenc a párkapcsolatban: a legfontosabb kérdések az örökbefogadás előtt felmerülő hosszú távú elköteleződés. Amennyiben a társ nem hajlandó az átmeneti nadrágszíj-összehúzásra, az azonnali súrlódásokhoz vezet.
Ugyancsak észrevétlen pénzszivárgást okoz a digitális mikrokiadások sora. Figyelemreméltó tanulságot hordoz, hogyan szabjunk biztonságos határokat a képernyő előtt? Okostévék és streamingfiókok szülői felügyelete bűntudat nélkül, elvégre a kontrollálatlan impulzusvásárlások és a halmozott szórakoztatóipari előfizetések csendben emésztik fel a váltásra szánt pénzügyi bázist.
Kifejezetten veszélyesek a rosszul megválasztott „túlélő” másodállások is. Ezek a minimális órabérű munkák gyakran annyi szellemi energiát emésztenek fel, hogy a vizsgákra való felkészülésre vagy a színvonalas interjúzásra már semmi sem marad.
Reális időtávok és elvárások: mikor hozza vissza az árát az új szakma?
A gyorstalpalókat kínáló hirdetések három hónap alatt ígérnek mérnöki vagy vezetői karriert. A munkaerőpiaci valóság ezzel szemben az, hogy a tanulás, a portfólióépítés és a sikeres elhelyezkedés együtt szinte sosem áll meg kilenc hónap alatt, sőt inkább másfél évet ölel fel.
A technológiai és képzési ígéretekben való vak bizalom éppolyan kockázatos, mint amire az autóipar kapcsán derült fény: hogyan működik az autó fáradtságérzékelője, és mikor nem szabad megbízni benne?. Egyetlen tanfolyam sem garantál automatikus karriert, a piaci elvárásokhoz való folyamatos igazodást nem lehet kiszervezni.
A méregdrága képzések előtt érdemes kis költségvetésű próbaköröket futni. A döntési modell kísértetiesen hasonlít a társasjáték-kölcsönzés vagy vásárlás: mikor éri meg a prémium játékok tesztelése? dilemmájára: az ember először ingyenes tananyagokkal, nyílt forrású kurzusokkal teszteli az elhivatottságát, és csak akkor fizet be komolyabb összeget, ha a terep valóban fekszik neki.
A pénzügyi megtérülésre egy tipikus hároméves ívként érdemes gondolni. A nyitó év a veszteségé és a tanulópénzé, a másodikban a jövedelem rendszerint beéri a korábbi fizetést, míg a harmadik évtől kezdve mutatkozik meg a tiszta nyereség a jobb növekedési kilátások révén. Aki ezzel a dinamikával számol, nem adja fel félúton.
Gyakran ismételt kérdések (GYIK)
Érdemes-e személyi kölcsönt felvenni egy drágább átképzés finanszírozására?
Kifejezetten kockázatos hitelből fedezni a tanfolyamot, mert a belépő szintű fizetésekből a törlesztőrészlet azonnali törést okozhat a havi költségvetésben. Jobb megoldás a jelenlegi munkahely megtartása mellett, önálló tempóban megspórolni a tandíjat, elkerülve a kamatterheket.
Mi a teendő, ha a vésztartalék az elhelyezkedés előtt a végéhez közeledik?
Ilyenkor tilos pánikszerűen az eredeti szakmába teljesen visszatérni, helyette a megszerzett új tudásra támaszkodó, kisebb volumenű szabadúszó megbízásokat vagy szakmai gyakornoki helyeket érdemes keresni. Ez némi bevételt termel, miközben folyamatosan bővíti az iparági referencialistát.
Hogyan kezelhető a fizetéscsökkenés, ha az új szakmában csak junior bérért vesznek fel?
A különbséget a felhalmozott karrier-vésztartalékból kell kipótolni az első év során, tudatosan alacsonyabb életszínvonalat fenntartva. Tárgyaláskor érdemes féléves teljesítményértékeléshez kötött, lépcsőzetes béremelést rögzíteni a munkaszerződésben.
Major Norbert 12 éve alkot tartalmakat lifestyle bloggerként, aki a hobbi- és fogyasztói témáktól az egészséges életmódig ír színes tartalmakat. Cikkeit mindig több forrás összevetésével, tényszerű alapokon írja meg. Azt szeretné, hogy a cikkei ne csak tájékoztassanak, hanem cselekvésre is ösztönözzenek.
View All Articles